Wie wird der Verkehrswert bei Erbschaften ermittelt?
Verkehrswertgutachten bei Erbschaft: Zu hohe Steuer? Nutzen Sie den Nachweis nach § 198 BewG. Zertifizierte, gerichtsfeste Gutachten in NRW.

Rufen Sie uns an:
(+49)2216696291
Senden Sie eine E-Mail
info@surmund-immobilienbewertung.deDer Grundbesitzwert des Finanzamts wird typisiert ermittelt – nach einem gesetzlich vorgegebenen Standardverfahren. Weicht Ihre Immobilie von diesem Standard ab, erlaubt § 198 BewG den Nachweis des tatsächlichen, niedrigeren Werts: mit einem Verkehrswertgutachten vom zertifizierten Sachverständigen. Stichtag ist der Todestag – auch Jahre rückwirkend.
Kostenlose Ersteinschätzung
Wenn der Grundbesitzwertbescheid kommt, erlebe ich häufig denselben Moment: Die Erben lesen die Zahl – und erkennen ihr Elternhaus darin nicht wieder. Das liegt nicht an einem Fehler des Finanzamts, sondern am System, und das ist wichtig zu verstehen: Die Finanzverwaltung bearbeitet jedes Jahr eine sehr große Zahl von Bewertungsfällen. Sie kann und darf gar nicht jede Immobilie einzeln besichtigen. Deshalb schreibt das Bewertungsgesetz ein typisiertes Verfahren vor – mit Bodenrichtwert mal Fläche, pauschalen Mieten und pauschalen Nutzungsdauern. Für die große Mehrheit der Standardimmobilien führt das zu einem sachgerechten Ergebnis.
Nur: Viele Immobilien sind eben keine Standardimmobilien. Ein Modernisierungsstau, ein feuchter Keller, ein Wohnrecht, eine Grunddienstbarkeit aus den 1920er-Jahren, ein Erbbaurecht, eine besondere Lage – solche Merkmale kann ein pauschales Verfahren nicht abbilden. Dann weicht der typisierte Wert vom tatsächlichen ab, nach oben oder nach unten. Der Gesetzgeber hat genau das vorhergesehen und dafür eine Öffnungsklausel geschaffen.
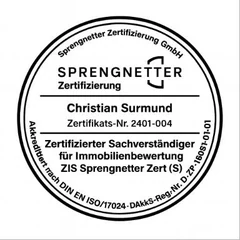
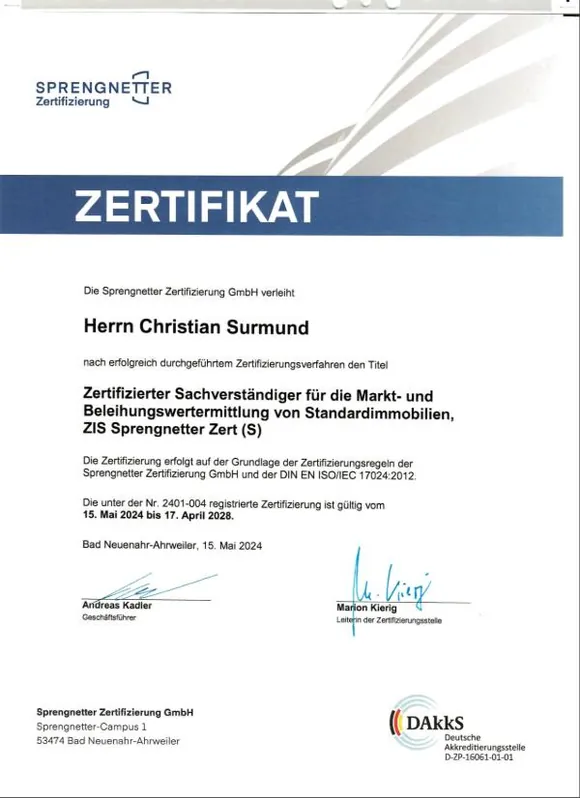
§ 198 BewG räumt Ihnen das Recht ein, den niedrigeren gemeinen Wert nachzuweisen – durch ein Gutachten des zuständigen Gutachterausschusses oder eines Sachverständigen, der von einer nach DIN EN ISO/IEC 17024 akkreditierten Stelle zertifiziert ist. Meine Zertifizierung (Sprengnetter Zert, DAkkS-akkreditiert) erfüllt diese gesetzliche Anforderung. Auf diese Bewertungen bin ich seit vielen Jahren spezialisiert: Ich weiß, welche Unterlagen gebraucht werden, wie eine Herleitung aufgebaut sein muss, damit sie einer fachlichen Prüfung standhält – und wie man sie so dokumentiert, dass die Finanzverwaltung sie nachvollziehen kann. Es geht dabei nicht gegen das Finanzamt, sondern um das, was das Gesetz vorsieht: den Wert Ihrer konkreten Immobilie.
Und es geht selten nur um Steuern. Oft sitzt eine Erbengemeinschaft am Tisch, die einen Wert braucht, den alle akzeptieren können – für die Auszahlung, die Teilung oder den Verkauf. Auch hier arbeite ich so, wie Sie es von mir kennen: neutral, erklärend, mit Ruhe. Ein Gutachten, zwei Aufgaben: belastbar gegenüber dem Finanzamt, befriedend in der Familie.
Liegt die geerbte Immobilie nicht in Deutschland, sondern auf den Balearen: Für deutsche Erben erstelle ich auch das Gutachten für eine Mallorca-Immobilie – stichtagsbezogen und mit persönlicher Besichtigung vor Ort.
Sie senden mir den Grundbesitzwertbescheid und die Eckdaten. Ich sage Ihnen ehrlich, ob sich ein Gutachten lohnt – manchmal lautet die Antwort nein, auch das gehört zur Beratung. (Einspruchsfristen klären Sie parallel mit Ihrem Steuerberater.)
Besichtigung, Fotodokumentation aller wertrelevanten Mängel, Grundbuch, Rechte und Lasten. Stichtag ist der Todestag – auch wenn er Jahre zurückliegt, bewerte ich mit den damaligen Marktdaten.
Jede Abweichung vom Finanzamts-Ansatz wird begründet: reale Mieten statt Pauschalen, echte Restnutzungsdauer, dokumentierte Mängel als besondere objektspezifische Merkmale.
Reicht Ihr Steuerberater das Gutachten ein, bleibe ich ansprechbar – auch wenn das Finanzamt Rückfragen stellt. Meine Gutachten sind darauf gebaut, einer fachlichen Prüfung standzuhalten.
Keine Musterrechnungen: Diese anonymisierten Beispiele stammen aus tatsächlich erstellten Gutachten für Erbfälle — mit genau den Besonderheiten, die ein typisiertes Verfahren nicht abbilden kann.
Geerbtes Gewerbeobjekt (Produktionshalle, Baujahr 1983, rd. 1.960 m² Nutzfläche) auf 5.030 m² Erbbaugrundstück. Als Volleigentum läge das Grundstück bei rd. 717.000 € – doch vererbt wurde das Erbbaurecht: 34 Jahre Restlaufzeit, Erbbauzins, keine Entschädigung bei Ablauf, weil die Restnutzungsdauer des Gebäudes kürzer ist als die Vertragslaufzeit. Finanzmathematisch nach ImmoWertV bewertet für die Bedarfsbewertung nach § 198 BewG. Wer hier pauschal rechnet, versteuert Eigentum, das der Erbe gar nicht hat.
Freistehendes Mehrfamilienhaus von 1971, in Wohnungseigentum aufgeteilt – drei der sechs Wohnungen fielen in den Nachlass. Für die Erbschaftsteuer wurde jede Einheit einzeln bewertet, rückwirkend auf den Todestag (Ortstermin über ein Jahr später). Beispiel: 124-m²-Wohnung im weitgehend unrenovierten Zustand von 1972, Restnutzungsdauer 28 Jahre, im Ertragswertverfahren mit Kölner Mietspiegel bewertet.
Erbengemeinschaft, Reihenmittelhaus Baujahr 1922, 137 m² Wohnfläche. Beim Blick ins Grundbuch: Bau- und Nutzungsbeschränkungen von 1920/1922 und ein Wohnungsrecht von 2005. Vom 377-m²-Grundstück ist nur ein Teil voll wertrelevant, das Beiland wurde mit 15 % des Bodenrichtwerts angesetzt; Restnutzungsdauer 12 Jahre. Stichtag war der Todestag – bewertet Monate später mit den damaligen Marktdaten.
Geerbtes Wohn- und Geschäftshaus (10 Wohnungen und ein Ladenlokal, Baujahr 1950) unter Testamentsvollstreckung. Das typisierte Verfahren kann zwischen einem Ladenlokal und einer Lagerhalle im Hof nicht unterscheiden – beide gingen mit derselben Mietansatz-Größenordnung in die Bewertung ein, obwohl Lagerflächen am Markt nur einen Bruchteil erzielen. Dazu kamen rd. 226.000 € an baulichen Mängeln (Feuchteschäden, Betonschäden, Altlastenverdacht), die ein Verfahren ohne Ortstermin naturgemäß nicht erfassen kann. Das Verfahren läuft noch.
Weitere Erbschaftsbewertungen führte ich unter anderem in Köln, Dortmund, Duisburg und am Niederrhein durch. Rückwirkende Stichtagsbewertungen – oft Jahre nach dem Erbfall – gehören dabei zum Alltag.
Bewertungsstichtag ist der Tag des Erbfalls – nicht der Tag des Ortstermins. Ich bewerte routiniert rückwirkend, auch über Jahre, mit den Marktdaten und Bodenrichtwerten von damals.
Das Verfahren des Finanzamts bildet den Standardfall ab – das Gutachten nach § 198 BewG bildet Ihre konkrete Immobilie ab, mit allen Merkmalen, die ein Massenverfahren nicht kennen kann. Beides hat seine Berechtigung; das Gesetz stellt Ihnen den zweiten Weg ausdrücklich offen.
Je mehr Erben, desto wichtiger ein Wert, der nicht von einer Partei „bestellt“ wirkt. Ein neutrales Gutachten ist die Grundlage, auf der man sich einigen kann – bevor gestritten wird.
Wird die Immobilie schon zu Lebzeiten übergeben – häufig mit vorbehaltenem Nießbrauch oder Wohnrecht –, gelten dieselben Bewertungsregeln, aber ein anderer Stichtag und eine zusätzliche Rechenaufgabe: Das Nutzungsrecht muss finanzmathematisch bewertet und abgezogen werden. Eine eigene Seite zu Schenkung & Übertragung folgt in Kürze.


„Das Finanzamt bewertet ein geerbtes Haus nach Tabellen — ich bewerte es nach seinem Zustand am Todestag. Undichtes Dach, alte Heizung, ungeteilte Erbengemeinschaft: All das steht in keiner Tabelle, aber in meinem Gutachten. Genau daraus entsteht der Nachweis des niedrigeren gemeinen Werts, den § 198 BewG ausdrücklich zulässt.“

tausende
erstellte Gutachten
Jahre
Branchenerfahrung
Vertrauen ist gut, zertifizierte Kompetenz ist besser. Meine Arbeit unterliegt den strengsten Qualitätskontrollen der Branche.
Als zertifizierter Sachverständiger nach DIN EN ISO/IEC 17024 und DEKRA-geprüfter Experte garantiere ich Ihnen Gutachten, die nicht nur fachlich präzise sind, sondern auch vor Gerichten und Finanzämtern Bestand haben.
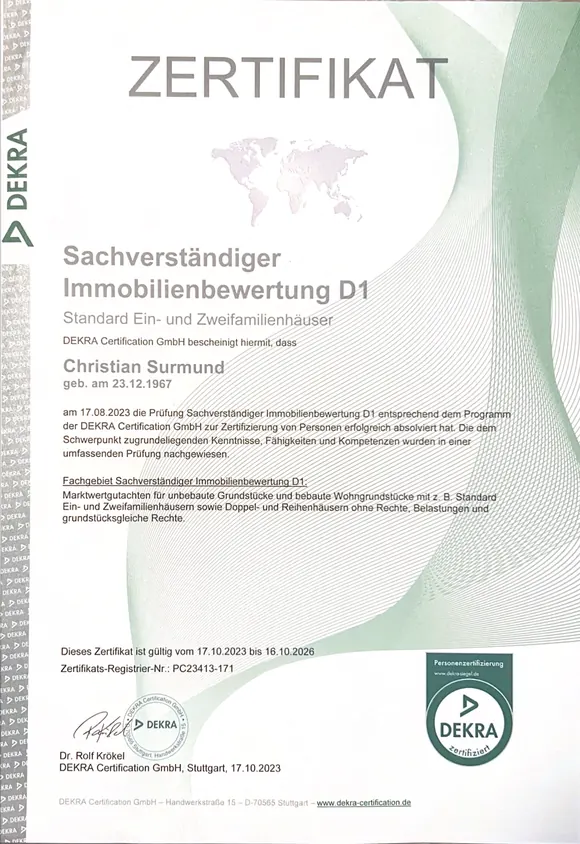

Sehr sympathischer und kompetenter Gutachter, der auch lange Zeit nach Gutachtenerstellung immer ansprechbar war und mir sehr weiterhelfen konnte.

Google Bewertung
Google Bewertung
Herr Surmund ist ein freundlicher und sehr zuverlässiger Immobiliensachverständiger. Bei Kontaktaufnahme erhielt ich zügig seinen Rückruf. Das Erstgespräch war sehr freundlich, sowie sach-/ und fachgerecht.
Wir sind äußerst zufrieden mit dem Service von Herrn Surmund. Von Anfang bis Ende war die Zusammenarbeit professionell und effizient. Herr Surmund zeigte umfassende Fachkenntnisse.
Google Bewertung
Google Bewertung
Herr Surmund hat den Berufsstand des Wertgutachters nach mehreren schlechten Erfahrungen wieder ins gute Licht gerückt. Wir danken für die sensible, kompetente und punktgenaue Arbeit und können ihn rundum empfehlen!
§ 198 BewG nennt die Anforderungen ausdrücklich: Gutachterausschuss, öffentlich bestellte Sachverständige – oder Sachverständige mit Zertifizierung einer nach DIN EN ISO/IEC 17024 akkreditierten Stelle. Meine Zertifizierung (Sprengnetter Zert, DAkkS-akkreditiert) erfüllt diese gesetzliche Anforderung. Ob das Finanzamt dem ermittelten Wert folgt, entscheidet es im Einzelfall – meine Gutachten sind darauf gebaut, der fachlichen Prüfung standzuhalten.
Nach Aufwand, mit verbindlichem Angebot vorab – der Ortstermin ist immer inklusive. Bei mehreren Objekten aus einem Nachlass biete ich Paketkonditionen an.
Ja. Rückwirkende Stichtagsbewertungen sind bei mir Routine – mit den damaligen Bodenrichtwerten und Marktdaten der Gutachterausschüsse.
Ähnlich wie bei Scheidungen: gemeinsame Beauftragung möglich, auf Wunsch getrennte Ortstermine, geteilte Rechnungen – und ich erkläre jeder Partei die Herleitung in Ruhe. Wie das im Detail funktioniert, zeigt die Seite Immobilienbewertung bei Scheidung.
Gegen den Bescheid läuft eine Einspruchsfrist – die rechtliche Beratung dazu gehört zu Ihrem Steuerberater oder Anwalt. Sagen Sie mir früh Bescheid: Dann liegt das Gutachten rechtzeitig vor.
Verkehrswertgutachten (Vollgutachten nach § 198 BewG, erstellt für die Vorlage bei Finanzamt und Gericht): ab 2.300 € netto. Kurzgutachten (z. B. zur privaten Orientierung oder einvernehmlichen Einigung): ab 900 € netto. Den verbindlichen Festpreis erhalten Sie nach einer kostenlosen Ersteinschätzung – Ortstermin inklusive, Fertigstellung innerhalb von 14 Tagen.
Nicht jeder Grundbesitzwertbescheid ist zu hoch. Mit dem Bescheid oder den Eckdaten des Objekts schätze ich im Erstgespräch ab, ob ein Verkehrswertgutachten den Wert spürbar senken kann und was das an Erbschaft- oder Schenkungsteuer bedeutet. Erst wenn sich der Aufwand lohnt, empfehle ich den Auftrag.

Bescheid erhalten? Rufen Sie an:
(+49) 221 669 6291Halten Sie den Bescheid oder die Objektdaten bereit — ich sage Ihnen am Telefon, ob ein Gutachten Aussicht auf Erfolg hat, welche Fristen laufen und was es kostet.
Verkehrswertgutachten bei Erbschaft: Zu hohe Steuer? Nutzen Sie den Nachweis nach § 198 BewG. Zertifizierte, gerichtsfeste Gutachten in NRW.
Restnutzungsdauer rechtssicher nachweisen: So sichern Sie die Anerkennung Ihres Gutachtens durch nachvollziehbare Dokumentation und Fachkunde.
Erbschaft: Finanzamtwert zu hoch? Verkehrswertgutachten nach ImmoWertV als Nachweis nach § 198 BewG. Stichtagsbezogen, nachvollziehbar, gerichtsfest.
Verkehrswert bei Scheidung: rechtssichere Gutachten nach ImmoWertV zum Stichtag. Neutrale Wertermittlung schützt vor Benachteiligung beim Zugewinn.
Copyright 2026 © Designed by Iberia Digital